Domain buchhaltung-aachen.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-aachen.de um.
Sind Sie am Kauf der Domain
buchhaltung-aachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-aachen.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was sind drei typische gesetzliche Grundlagen der Buchführung?
Drei typische gesetzliche Grundlagen der Buchführung sind das Handelsgesetzbuch (HGB), die Abgabenordnung (AO) und das Einkommensteuergesetz (EStG). Das HGB regelt die Buchführungspflicht für Kaufleute und legt die Grundsätze ordnungsmäßiger Buchführung (GoB) fest. Die AO enthält Vorschriften zur Aufbewahrung von Geschäftsunterlagen und zur Prüfung der Buchführung durch das Finanzamt. Das EStG regelt die steuerrechtlichen Anforderungen an die Buchführung und die Erstellung von Jahresabschlüssen. **


Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
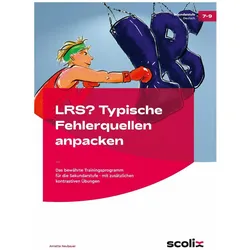
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was sind typische Beispiele für Bilanzpositionen in einem Jahresabschluss?
Typische Beispiele für Bilanzpositionen sind Anlagevermögen wie Gebäude und Maschinen, Umlaufvermögen wie Vorräte und Forderungen sowie Eigenkapital und Fremdkapital wie Eigenkapital und Darlehen. Diese Positionen geben Auskunft über die finanzielle Situation und die Vermögenswerte eines Unternehmens zum Bilanzstichtag. Sie werden in der Bilanz nach dem Prinzip der Bilanzgleichung (Aktiva = Passiva) dargestellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind typische Unregelmäßigkeiten in der Buchführung eines Unternehmens?
Typische Unregelmäßigkeiten in der Buchführung eines Unternehmens sind zum Beispiel fehlerhafte Verbuchungen von Einnahmen oder Ausgaben, nicht korrekt dokumentierte Geschäftsvorfälle und Manipulationen von Buchungen, um die finanzielle Situation des Unternehmens zu verschleiern. Diese Unregelmäßigkeiten können zu falschen Bilanzen und Gewinn- und Verlustrechnungen führen und haben oft rechtliche Konsequenzen für das Unternehmen und seine Verantwortlichen. Daher ist es wichtig, eine ordnungsgemäße Buchführung zu gewährleisten und regelmäßige Kontrollen durchzuführen, um solche Unregelmäßigkeiten frühzeitig zu erkennen und zu korrigieren. **
Was sind typische Bestandteile einer jährlichen Abrechnung für Unternehmen?
Typische Bestandteile einer jährlichen Abrechnung für Unternehmen sind Einnahmen und Ausgaben, Gewinn- und Verlustrechnung sowie Bilanz. Diese Dokumente geben einen Überblick über die finanzielle Situation des Unternehmens im vergangenen Geschäftsjahr. Sie dienen auch als Grundlage für Steuererklärungen und die Planung zukünftiger Geschäftsaktivitäten. **
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Top-Angebote
Produkte zum Begriff Typische:
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind drei typische gesetzliche Grundlagen der Buchführung?
Drei typische gesetzliche Grundlagen der Buchführung sind das Handelsgesetzbuch (HGB), die Abgabenordnung (AO) und das Einkommensteuergesetz (EStG). Das HGB regelt die Buchführungspflicht für Kaufleute und legt die Grundsätze ordnungsmäßiger Buchführung (GoB) fest. Die AO enthält Vorschriften zur Aufbewahrung von Geschäftsunterlagen und zur Prüfung der Buchführung durch das Finanzamt. Das EStG regelt die steuerrechtlichen Anforderungen an die Buchführung und die Erstellung von Jahresabschlüssen. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was sind typische Beispiele für Bilanzpositionen in einem Jahresabschluss?
Typische Beispiele für Bilanzpositionen sind Anlagevermögen wie Gebäude und Maschinen, Umlaufvermögen wie Vorräte und Forderungen sowie Eigenkapital und Fremdkapital wie Eigenkapital und Darlehen. Diese Positionen geben Auskunft über die finanzielle Situation und die Vermögenswerte eines Unternehmens zum Bilanzstichtag. Sie werden in der Bilanz nach dem Prinzip der Bilanzgleichung (Aktiva = Passiva) dargestellt. **
Ähnliche Suchbegriffe für Typische
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind typische Unregelmäßigkeiten in der Buchführung eines Unternehmens?
Typische Unregelmäßigkeiten in der Buchführung eines Unternehmens sind zum Beispiel fehlerhafte Verbuchungen von Einnahmen oder Ausgaben, nicht korrekt dokumentierte Geschäftsvorfälle und Manipulationen von Buchungen, um die finanzielle Situation des Unternehmens zu verschleiern. Diese Unregelmäßigkeiten können zu falschen Bilanzen und Gewinn- und Verlustrechnungen führen und haben oft rechtliche Konsequenzen für das Unternehmen und seine Verantwortlichen. Daher ist es wichtig, eine ordnungsgemäße Buchführung zu gewährleisten und regelmäßige Kontrollen durchzuführen, um solche Unregelmäßigkeiten frühzeitig zu erkennen und zu korrigieren. **
-
Was sind typische Bestandteile einer jährlichen Abrechnung für Unternehmen?
Typische Bestandteile einer jährlichen Abrechnung für Unternehmen sind Einnahmen und Ausgaben, Gewinn- und Verlustrechnung sowie Bilanz. Diese Dokumente geben einen Überblick über die finanzielle Situation des Unternehmens im vergangenen Geschäftsjahr. Sie dienen auch als Grundlage für Steuererklärungen und die Planung zukünftiger Geschäftsaktivitäten. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.