Domain buchhaltung-aachen.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-aachen.de um.
Sind Sie am Kauf der Domain
buchhaltung-aachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-aachen.de kaufen?
War Jakobus der Bruder von Jesus?
War Jakobus der Bruder von Jesus? Diese Frage ist unter Theologen und Historikern umstritten. Einige glauben, dass Jakobus tatsächlich der Bruder von Jesus war, basierend auf biblischen Texten, die ihn als solchen bezeichnen. Andere argumentieren jedoch, dass der Begriff "Bruder" in der Bibel auch allgemein für Verwandte verwendet werden kann und dass Jakobus möglicherweise ein anderer Verwandter oder sogar ein enger Anhänger von Jesus war. Es gibt keine eindeutige historische oder archäologische Beweise, die diese Frage endgültig beantworten könnten, daher bleibt sie weiterhin Gegenstand von Diskussionen und Spekulationen. Letztendlich hängt die Antwort auf diese Frage von der Interpretation der verfügbaren Quellen und dem Glauben des Einzelnen ab. **
Kannst du eine Kindergeschichte über den Heiligen Jakobus erzählen?
Natürlich! Hier ist eine kurze Kindergeschichte über den Heiligen Jakobus: Es war einmal ein kleiner Junge namens Jakob. Er lebte vor langer Zeit in einem kleinen Dorf. Jakob war ein sehr neugieriger Junge und liebte es, neue Dinge zu entdecken. Eines Tages hörte er von einem besonderen Ort, an dem Menschen hinreisen, um zu beten und ihren Glauben zu stärken. Dieser Ort hieß Santiago de Compostela. Jakob beschloss, dorthin zu gehen und den Heiligen Jakobus um Hilfe zu bitten. Er packte seinen Rucksack mit ein paar Snacks und machte sich auf den Weg. Der Weg war lang und manchmal schwierig, aber Jakob gab nicht auf. Unterwegs traf er viele andere Pilger, die das gleiche Ziel **

Ähnliche Suchbegriffe für Jakobus
Top-Angebote
Produkte zum Begriff Jakobus:
-
Geiger, Jakobus: Wege ins SchweigenWege ins Schweigen , Impulse zur Kontemplation , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230320, Produktform: Leinen, Autoren: Geiger, Jakobus, Seitenzahl/Blattzahl: 160, Keyword: Gottfindung; Kontemplation; Meditation; Selbsterkenntnis; spirituelles Wachstum, Fachschema: Christentum / Glaube, Bekenntnis~Spiritualität~Religiosität, Fachkategorie: Spiritualität und religiöse Erfahrung~Religiöses Leben und religiöse Praxis, Thema: Entdecken, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vier Tuerme GmbH, Verlag: Vier Tuerme GmbH, Verlag: Vier Trme GmbH -Klosterbetriebe-, Länge: 217, Breite: 144, Höhe: 17, Gewicht: 324, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Jakobus:
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
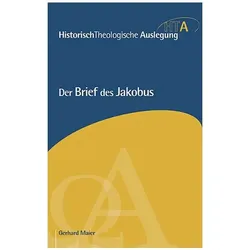
Der Brief des Jakobus, Fachbücher von Gerhard MaierEndlich eine anspruchsvolle, wissenschaftliche Auslegung aus evangelikaler Feder, die die historische Situation, die literarische Eigenart und besonders die theologischen Anliegen erläutert. Es erfolgt auch ein Brückenschlag in die kirchliche Gegenwart; dabei behält die Auslegung die Praxis von Verkündigung und Seelsorge im Blick. Auch für Mitarbeiter in der Gemeinde gut verständlich.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geiger, Jakobus: Wege ins SchweigenWege ins Schweigen , Impulse zur Kontemplation , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230320, Produktform: Leinen, Autoren: Geiger, Jakobus, Seitenzahl/Blattzahl: 160, Keyword: Gottfindung; Kontemplation; Meditation; Selbsterkenntnis; spirituelles Wachstum, Fachschema: Christentum / Glaube, Bekenntnis~Spiritualität~Religiosität, Fachkategorie: Spiritualität und religiöse Erfahrung~Religiöses Leben und religiöse Praxis, Thema: Entdecken, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vier Tuerme GmbH, Verlag: Vier Tuerme GmbH, Verlag: Vier Trme GmbH -Klosterbetriebe-, Länge: 217, Breite: 144, Höhe: 17, Gewicht: 324, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
War Jakobus der Bruder von Jesus?
War Jakobus der Bruder von Jesus? Diese Frage ist unter Theologen und Historikern umstritten. Einige glauben, dass Jakobus tatsächlich der Bruder von Jesus war, basierend auf biblischen Texten, die ihn als solchen bezeichnen. Andere argumentieren jedoch, dass der Begriff "Bruder" in der Bibel auch allgemein für Verwandte verwendet werden kann und dass Jakobus möglicherweise ein anderer Verwandter oder sogar ein enger Anhänger von Jesus war. Es gibt keine eindeutige historische oder archäologische Beweise, die diese Frage endgültig beantworten könnten, daher bleibt sie weiterhin Gegenstand von Diskussionen und Spekulationen. Letztendlich hängt die Antwort auf diese Frage von der Interpretation der verfügbaren Quellen und dem Glauben des Einzelnen ab. **
-
Kannst du eine Kindergeschichte über den Heiligen Jakobus erzählen?
Natürlich! Hier ist eine kurze Kindergeschichte über den Heiligen Jakobus: Es war einmal ein kleiner Junge namens Jakob. Er lebte vor langer Zeit in einem kleinen Dorf. Jakob war ein sehr neugieriger Junge und liebte es, neue Dinge zu entdecken. Eines Tages hörte er von einem besonderen Ort, an dem Menschen hinreisen, um zu beten und ihren Glauben zu stärken. Dieser Ort hieß Santiago de Compostela. Jakob beschloss, dorthin zu gehen und den Heiligen Jakobus um Hilfe zu bitten. Er packte seinen Rucksack mit ein paar Snacks und machte sich auf den Weg. Der Weg war lang und manchmal schwierig, aber Jakob gab nicht auf. Unterwegs traf er viele andere Pilger, die das gleiche Ziel **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Jakobus
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steffen Diemer, Biografien von Jakobus Geiger, Sonja Heyer, Annie MarkovichSteffen Diemer hat zwei Jahrzehnte lang die Krisenherde der Welt fotografisch dokumentiert, bis ein radikaler Bruch ihn auf einen neuen künstlerischen Weg führte. Heute erschafft er mit der fast vergessenen Technik der Ambrotypie einzigartige Kunstwerke auf Schwarzglas, die den Respekt vor der Schöpfung, die Schönheit des Augenblicks und die Seele in allem Lebendigen erfahrbar machen möchten. In biografischen Gesprächen mit der Philosophin Sonja Heyer entfaltet dieses Buch ein faszinierendes Porträt seines Lebens und Schaffens. Es verbindet persönliche Wendepunkte mit kunsthistorischen, philosophischen und spirituellen Bezügen - von der japanischen Wabi-Sabi-Ästhetik über die holländische Stilllebenmalerei bis zur christlichen Mystik. Ein Werk über Transformation, Kunst und die stille Tiefe der Spiritualität.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.