Domain buchhaltung-aachen.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-aachen.de um.
Sind Sie am Kauf der Domain
buchhaltung-aachen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-aachen.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **


Ähnliche Suchbegriffe für Formen
Top-Angebote
Produkte zum Begriff Formen:
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formen formen FormenFormen formen Formen , Mit dem Buch Formen formen Formen legen die X Architekten ein aussergewöhnliches Werk vor, das nicht nur einzelne Projekte dokumentiert, sondern vor allem die konzeptionellen Grundlagen ihrer Arbeit beleuchtet. Diese Monografie ist kein traditioneller Rückblick oder eine Werkschau der vergangenen Jahre - vielmehr bietet sie eine intensive Auseinandersetzung mit den Gestaltungsprinzipien und konzeptionellen Haltungen, die die Architektur von X Architekten prägen. Im Vordergrund stehen die zugrunde liegenden Ideen und Prinzipien, die sich anhand von neun Begriffen wie 'dehnen', 'einen', 'stapeln' oder 'verbinden' entfalten. Diese Begriffe spiegeln die konzeptionelle Essenz wider und lenken die Leserschaft nicht chronologisch durch die Projekte, sondern entlang einer analytischen und zugleich metaphorischen Struktur. Das Buch lädt ein, den Wandel der Konzepte und die stetige Neuausrichtung der Entwurfsprozesse zu verstehen und nachvollziehbar zu machen. Jedes vorgestellte Projekt dient dabei als Beispiel, um eine konzeptionelle Position herauszuarbeiten und die flexible, kontinuierlich weiterentwickelte Architektursprache von X Architekten sichtbar zu machen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Redaktion: Hötzl, Manuela, Seitenzahl/Blattzahl: 500, Abbildungen: 1000 farbige und 400 s/w-Abbildungen, Keyword: Andreas Kump; Andreas Ruby; Architekt; Architektin; Architektur; Architekturbüro; Bettina Brunner-Krenn; David Birgmann; Gabriele Kaiser; Lorenz Prommegger; Manisha Jothady; Manuela Hötzl; Max Nirnberger; Monografie; Romana Ring; Wojciech Czaja; Wolfgang Pauser; X Architekten; Zeitgenössiche Architektur; bildband; Österreichische Architektur, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 195, Höhe: 52, Gewicht: 1718, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was sind die typischen Formen von Verbindlichkeiten in der Buchhaltung eines Unternehmens?
Typische Formen von Verbindlichkeiten in der Buchhaltung eines Unternehmens sind beispielsweise Lieferantenverbindlichkeiten, Darlehen und Kredite sowie Rückstellungen für Verpflichtungen wie Garantien oder Pensionsrückstellungen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und stellen die finanziellen Verpflichtungen des Unternehmens gegenüber Dritten dar. Die Höhe und Fälligkeit der Verbindlichkeiten können je nach Unternehmen und Branche variieren. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Top-Angebote
Produkte zum Begriff Formen:
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formen formen FormenFormen formen Formen , Mit dem Buch Formen formen Formen legen die X Architekten ein aussergewöhnliches Werk vor, das nicht nur einzelne Projekte dokumentiert, sondern vor allem die konzeptionellen Grundlagen ihrer Arbeit beleuchtet. Diese Monografie ist kein traditioneller Rückblick oder eine Werkschau der vergangenen Jahre - vielmehr bietet sie eine intensive Auseinandersetzung mit den Gestaltungsprinzipien und konzeptionellen Haltungen, die die Architektur von X Architekten prägen. Im Vordergrund stehen die zugrunde liegenden Ideen und Prinzipien, die sich anhand von neun Begriffen wie 'dehnen', 'einen', 'stapeln' oder 'verbinden' entfalten. Diese Begriffe spiegeln die konzeptionelle Essenz wider und lenken die Leserschaft nicht chronologisch durch die Projekte, sondern entlang einer analytischen und zugleich metaphorischen Struktur. Das Buch lädt ein, den Wandel der Konzepte und die stetige Neuausrichtung der Entwurfsprozesse zu verstehen und nachvollziehbar zu machen. Jedes vorgestellte Projekt dient dabei als Beispiel, um eine konzeptionelle Position herauszuarbeiten und die flexible, kontinuierlich weiterentwickelte Architektursprache von X Architekten sichtbar zu machen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Redaktion: Hötzl, Manuela, Seitenzahl/Blattzahl: 500, Abbildungen: 1000 farbige und 400 s/w-Abbildungen, Keyword: Andreas Kump; Andreas Ruby; Architekt; Architektin; Architektur; Architekturbüro; Bettina Brunner-Krenn; David Birgmann; Gabriele Kaiser; Lorenz Prommegger; Manisha Jothady; Manuela Hötzl; Max Nirnberger; Monografie; Romana Ring; Wojciech Czaja; Wolfgang Pauser; X Architekten; Zeitgenössiche Architektur; bildband; Österreichische Architektur, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 195, Höhe: 52, Gewicht: 1718, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Ähnliche Suchbegriffe für Formen
-
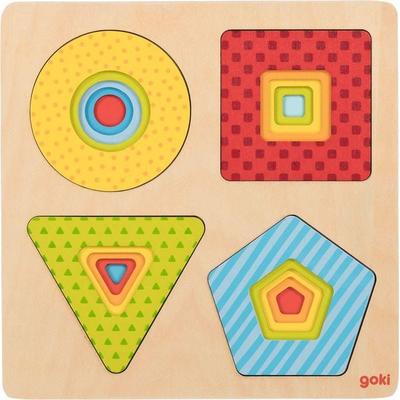
Schichtenpuzzle FormenDas Formenschichtenpuzzle Mit 4 Schichten Farbenfroh, Anspruchsvoll, Lehrreich, Konzentrationssteigernd, Mit Hohem Puzzleanreiz. Puzzles Dürfen Auch Einmal Technisch, Geometrisch Daherkommen Viele Kinder Mögen Ordnen Und Sortieren. Die Abgestimmte...14,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
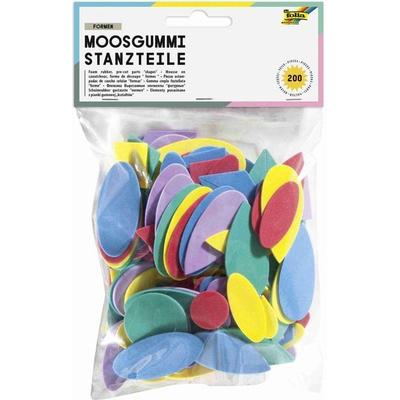
Folia Moosgummi-Stanzteile FORMEN, 200 Teile, verschiedene Farben & FormenMoosgummi-stanzteile Formen, 200 Teile In Verschiedenen Farben Und Formen, Insgesamt 11 Verschiedene Formen, 5 Verschiedene Farben, Rot, Lila, Grün, Blau, Gelb, Material Eva, Verpackt Im Beutel Mit Farbig Bedrucktem Header Die Stanzteile Aus...3,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was sind die typischen Formen von Verbindlichkeiten in der Buchhaltung eines Unternehmens?
Typische Formen von Verbindlichkeiten in der Buchhaltung eines Unternehmens sind beispielsweise Lieferantenverbindlichkeiten, Darlehen und Kredite sowie Rückstellungen für Verpflichtungen wie Garantien oder Pensionsrückstellungen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und stellen die finanziellen Verpflichtungen des Unternehmens gegenüber Dritten dar. Die Höhe und Fälligkeit der Verbindlichkeiten können je nach Unternehmen und Branche variieren. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.